2026-10-22_TSLA_Optimus機器人量產落地
特斯拉 Optimus 機器人量產落地
☘️ Article
孟恭觀點
- tesla 26q3 FSD+ 機器人的實踐之路開始展開,FSD 可以靠大量車隊累積資料越弄越好,機器人沒辦法。所以公司會先自辦機器人工廠讓他們在裡面累積資料
- 汽車 毛利率 (ex 碳權) 由 16.3% 升至 18.1%,主因 APAC 交車占比提高。原物料上漲與利率變化是成本逆風,透過調整融資方案部分抵銷
- 服務及其他毛利率由 14.1% 升至 15.9% 創新高,動能來自超充、保險等多項業務
- 未來幾年 capex 持續擴大,用途包含 Robotaxi 車隊、Optimus 產能、太陽能製造、AI 算力、半導體晶圓廠
- 北美 Q3 逾 75% 交車在交付時即簽 FSD 訂閱,較 Q2 高 20%。全球付費用戶超過 170 萬,訂閱占比首度達 50%
- 歐洲已獲多國核准,中國核准進度困難
- 其他車廠若聯手 NVIDIA、Qualcomm 推出 L2+ 產品,公司認為容易做出好看的 demo,長尾問題極難,要達到數百萬英里無傷害的安全水準更難
- 無監督自駕里程呈指數成長,季內累計里程成長 8 倍,每週維持雙位數成長
- Cybercab 零件數比以往任何車款少 50%,製造團隊認為是最容易放量的產品
- Optimus Fremont 高產量線已進入早期生產,年產百萬台單線設備大部分到位,但達到週產 2 萬台的年化速率預計至少還要一年或更久,因設計仍在變動
- 機器人應用會以工業優先,鎖定危險、重複性、24/7 運作的任務;家用是後續規模化之後的事。
- 手部是最難的機電部位,比移動系統致動器複雜
- AI5 晶片預計明年 4 月左右量產導入 Optimus
- Austin 研究用晶圓廠進展快,明年上半年開始設備裝機調試,5-6 月左右嘗試做出第一片測試晶片,目標 2028 年 Q3 量產
- 半導體設備 目前不太影響 capex,2028 年達到數百億美元量級
✍️ Abstract
三句話總結
- Optimus 產線啟動:孟恭整理 Tesla 說法,Fremont 高產量產線進入早期生產,達到週產 2 萬台的年化速率預計仍需至少 1 年。
- FSD 訂閱擴張:北美 2026 Q3 交車時訂閱率 > 75%,全球付費用戶 > 170 萬。
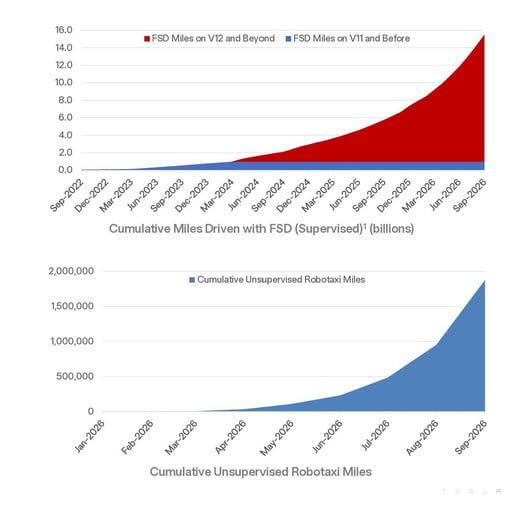
- 自駕里程持續增加:截至 2026 年 9 月,FSD 監督式累計里程約 150 億英里,無監督 Robotaxi 約 180 萬英里。
FSD、Robotaxi 累計里程
- FSD 監督式里程:圖表顯示累計行駛里程由 2022 年 9 月起增加,截至 2026 年 9 月約 150 億英里,其中大部分來自 V12、後續版本。
- Robotaxi 無監督里程:圖表顯示 2026 年 1~9 月累計里程升至約 180 萬英里,圖中數值依刻度估讀。Tesla Q3 股東簡報
- 圖表範圍:兩張圖分別計算 FSD 監督式、Robotaxi 無監督 行駛里程,不能直接以里程推論事故率 或 安全表現。
孟恭觀點分析
- 工廠累積機器人資料:FSD 可依靠大量車隊收集資料,機器人難以複製,因此 Tesla 先在自辦工廠部署機器人,累積訓練資料。
- 汽車毛利率改善:排除碳權收入的汽車毛利率,由上一季的 16.3%,升至本季的 18.1%,主因亞太交車占比提高。原物料上漲、利率變化 帶來的成本壓力,則透過調整融資方案部分抵銷。
- 服務毛利率創新高:由 14.1%,升至 15.9%,動能來自 超充、保險 等業務。
- 資本支出擴大:未來幾年投入 Robotaxi 車隊、Optimus 產能、太陽能製造、AI 算力、半導體晶圓廠。
- FSD 訂閱增加:北美 Q3 > 75% 交車在交付時簽訂訂閱,較 Q2 +20%,全球付費用戶 > 170 萬,訂閱占比首度達 50%。
- 海外核准進度分歧:歐洲已獲多國核准,中國核准進度困難。
- 競品面臨長尾挑戰:其他車廠若與 Nvidia、Qualcomm 合作推出 L2+,雖容易做出展示,但要處理長尾問題並達到數百萬英里無傷害的安全水準更難。
- 無監督里程增加:季內累計里程成長 8 倍,每週維持雙位數成長。
- Cybercab 減少零件:零件數比 Tesla 以往任何車款少 50%,製造團隊認為最容易放量。
- Optimus 產線起步:Fremont 高產量線已進入早期生產,目標年產 100 萬台的單線設備大部分到位,但設計仍在變動,達到週產 2 萬台的年化速率預計至少需 1 年 或 更久。
- Optimus 工業優先:先鎖定 危險、重複性、全天候 任務,家用留待規模化之後,手部機電部位比移動系統致動器更複雜。
- AI5 導入 Optimus:預計 2027 年 4 月左右量產並導入機器人。
- Austin 晶圓廠時程:研究用廠預計 2027 年上半年裝機調試,5~6 月嘗試產出首片測試晶片,目標 2028 Q3 量產,半導體設備目前對資本支出影響不大,2028 年將達數百億美元量級。
專有名詞
-
碳權:汽車法規積分 (Automotive Regulatory Credits),是車廠 依各地環保法規取得、可用於滿足相關監管要求 的積分。
- 如何取得:Tesla 生產、交付 符合規定的零排放車輛,可依適用制度取得積分,不同地區的 規則、積分種類 不盡相同。
- 為何能賣:其他車廠若需要更多積分來符合規定,可以向 Tesla 購買其可交易的積分。
- 為何影響毛利率:Tesla 將出售積分的收入列入汽車營收,且額外成本很低,因此通常會拉高汽車毛利率。
- 為何要排除:扣除積分收入的影響後,較容易觀察汽車業務本身的獲利表現。
-
FSD (Full Self-Driving):Tesla 的駕駛輔助系統,監督式版本使用時仍須駕駛注意並隨時接管。
-
APAC (Asia-Pacific):亞太地區,本文指交車占比提高的市場。
-
L2+ (Level 2+):業界對較進階 Level 2 駕駛輔助功能的非正式稱呼,駕駛仍須監督車輛。
-
AI5:Tesla 規劃的新一代 AI 運算晶片,本文指預計導入 Optimus 的版本。
留言
留言載入中…